老後破産とかしちゃうのかな…
できたら老後も普通の生活をしたい。
でも、今の生活で精一杯なので、貯金する余裕がない…
このまま貯金しないで老後を迎えるのは、どれくらいヤバいんだろう?[/word_balloon]
こういった疑問や不安に応える記事です。
本記事の内容は下記のとおり。
- 貯金しない人は老後も働くしかない【年金だけでは生活できない】
- まずはできることから【貯金のコツを解説】
- 老後資金を用意する3つの方法
結論、貯金しない人の老後はかなり厳しいです。
少しずつでもいいので、老後の貯金を始めてください。
この記事では金融庁のデータを元に、貯金しない人が老後どうなってしまうのか解説します。
まずは問題を把握していきましょう。
貯金しない人は老後も働くしかない【年金だけでは生活できない】
結論、貯金しない人は老後も働くしかありません。
年金だけでは生活できないからです。
2019年4月12日に、金融庁が「年金だけでは生活できない」と発表しました。
麻生外務大臣が「こんな内容は認められない」と、資料の受け取りを拒否したことでニュースになりましたね。
年金だけでは、老後に1500万~3000万円が不足するそうです。
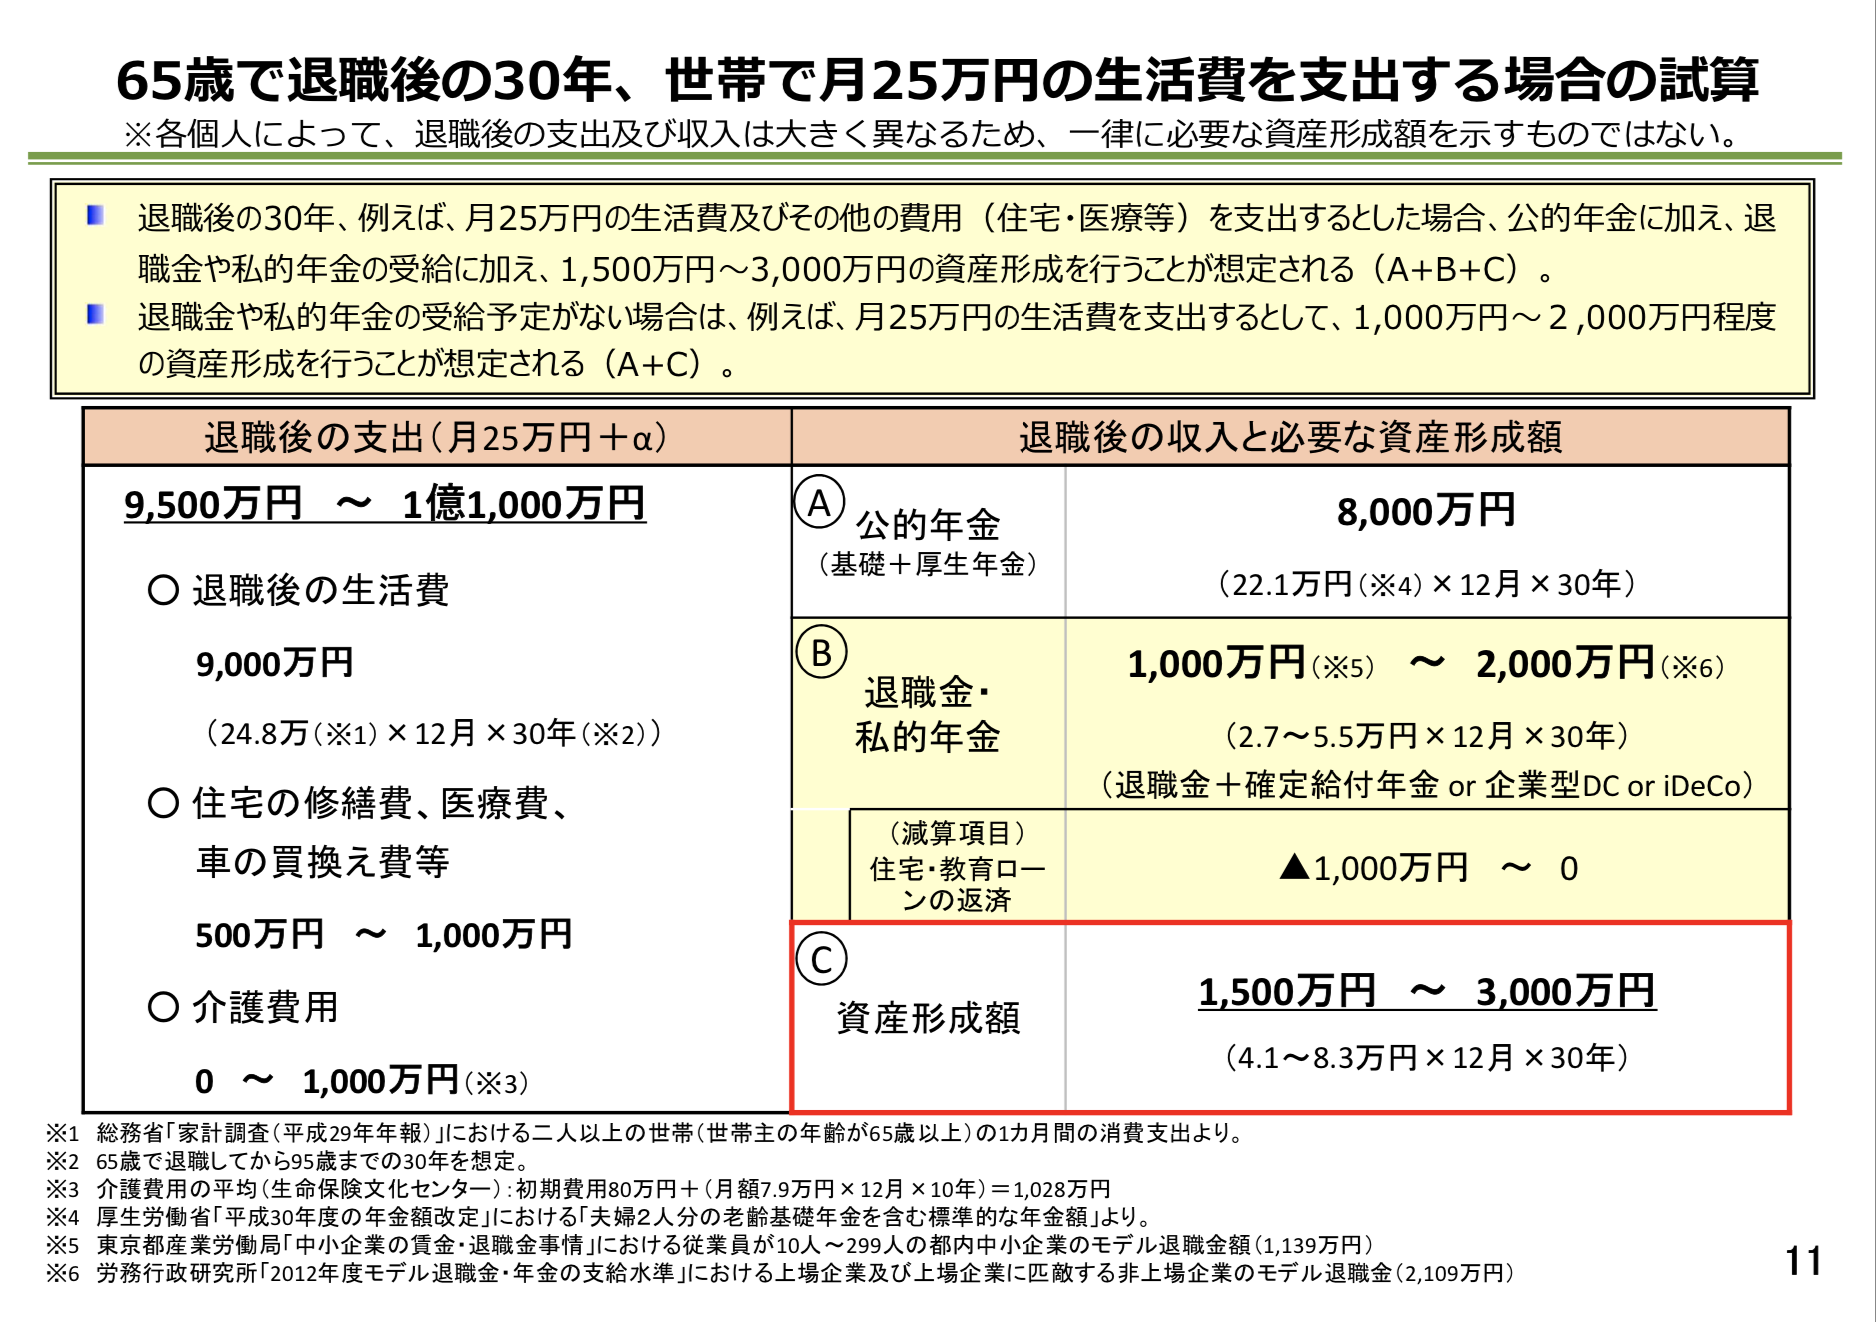
出典:金融庁「人生100年時代における資産形成」
つまり、1500万~3000万円は貯金しておきなさいということ。
なので、貯金しない人は老後も働き続けるしかありません。
老後も働き続けることは難しい
とはいえ、老後もずっと働き続けることは難しいです。
なぜなら、体が衰えていくから。
65歳以降も、
- 病気になってはいけない
- ケガをしてもいけない
- 介護状態になってもいけない
というのは、人間の人体の構造上ムリです。
金融庁の「人生100年時代における資産形成」によると、日本人の長寿はまだ進行するようです。
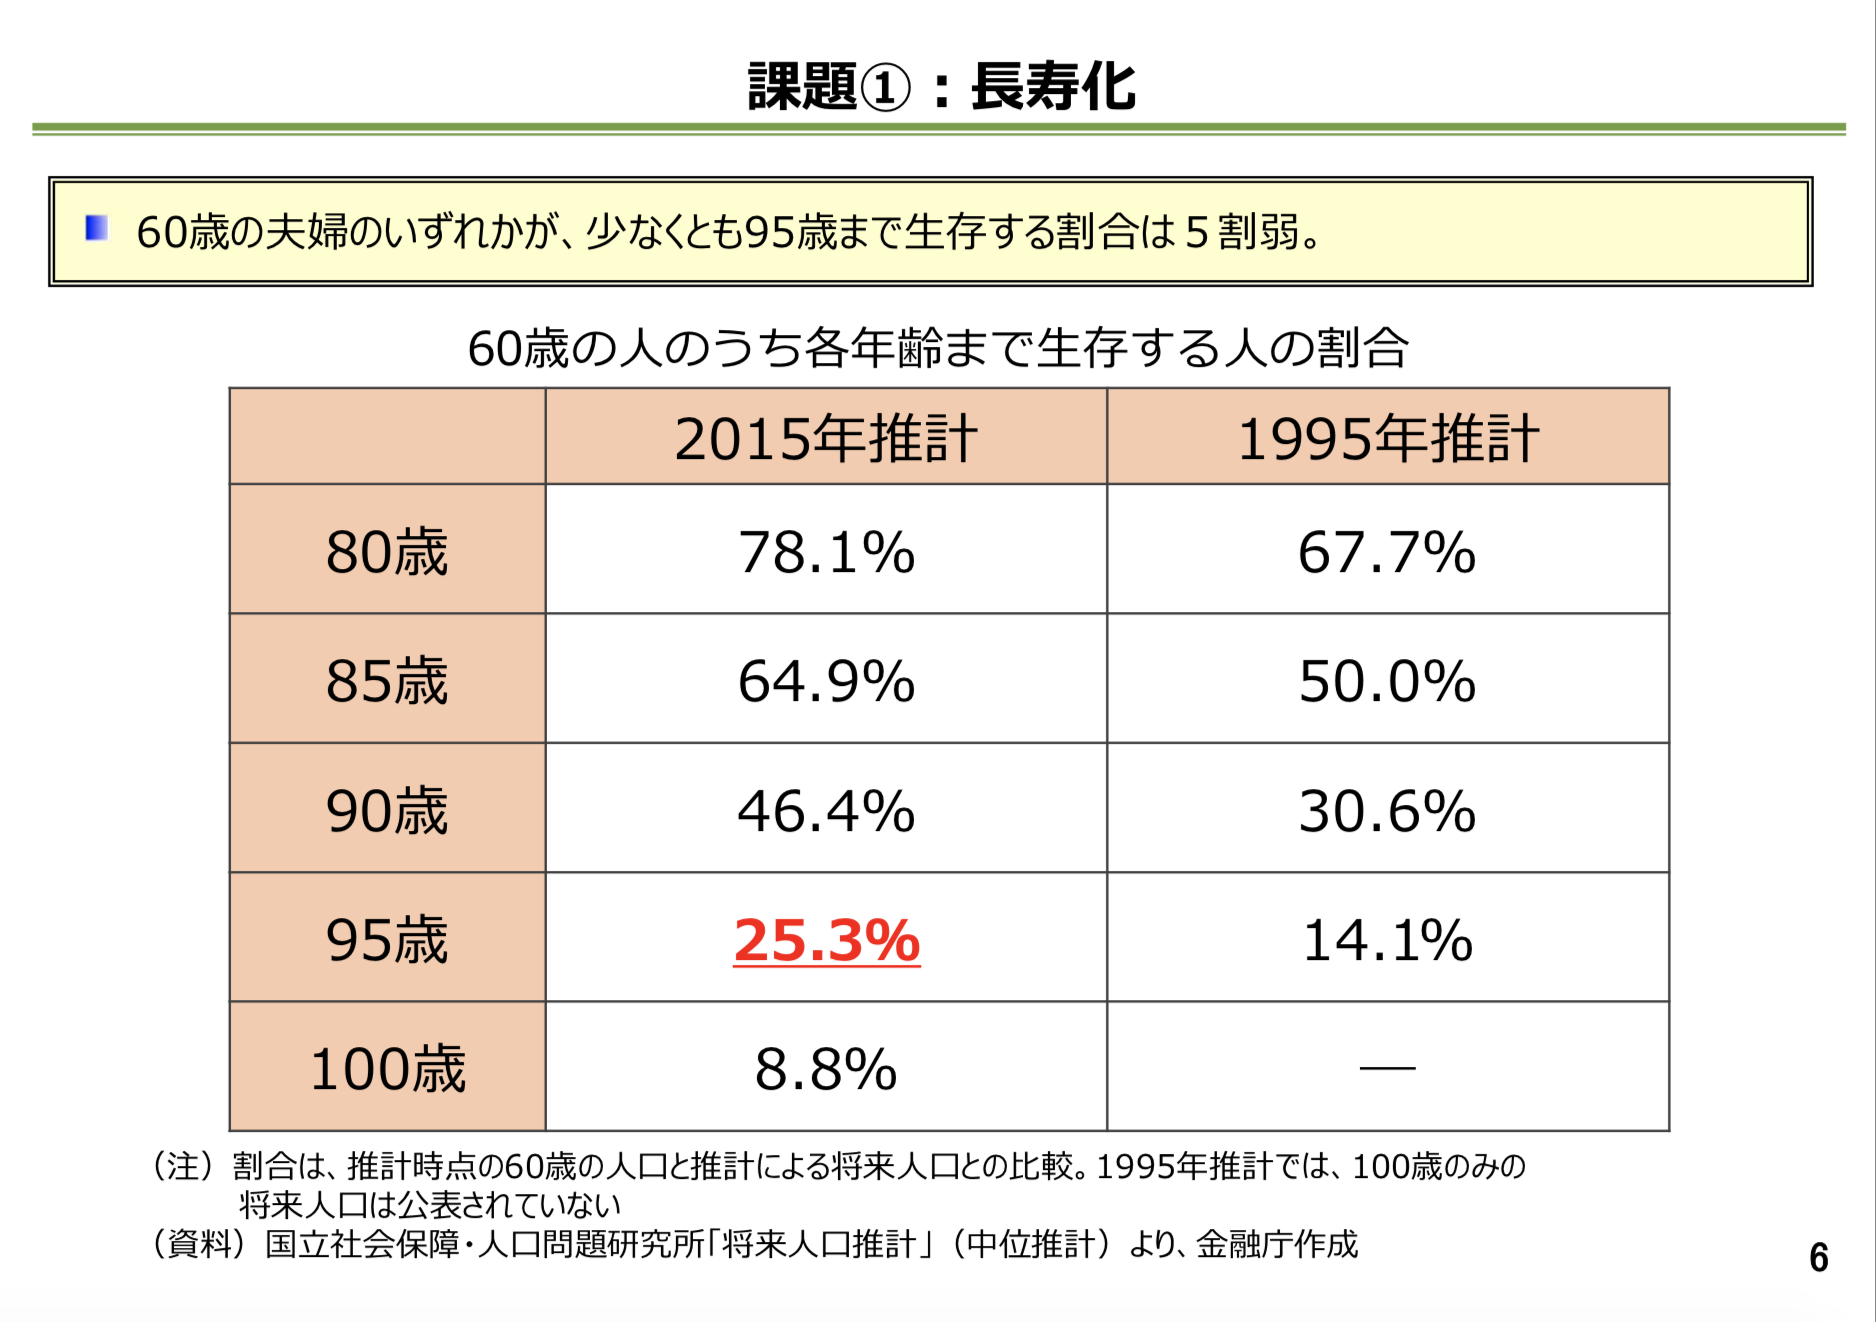
出典:金融庁「人生100年時代における資産形成」
65歳以降も、20年以上は働かないといけない感じですね。
80代・90代になっても、働けますか?
不労所得型のビジネスにも限界がある
「労働しなくても収入を得られるビジネスをもつ」という手もあるでしょう。
個人がもてる不労所得型のビジネスは、下記のとおり。
- アフィリエイト
- Youtuber
- 不動産の家賃収入
でも、これらが老後も続けられる保証はありません。
アフィリエイトやYoutuberは、時代の変化とともになくなっていくでしょう。
不動産は時間とともに価値が下がっていくので、老後まで不動産を保たせることができません。
今のうちからビジネスに挑戦して、老後に向けて収入が入る仕組みを作るのも良いですが、難点は「老後はまだ先の話」ということですね。
老後に狙いを合わせてビジネスを作っていくのは、意外と難しいです。
【悲報】老後資金は8000万円が必要
現実的には、自助努力で老後資金を8000万円くらい準備する必要があります。
計算根拠は、貯金額の目安は年収の3割【貯められない場合の対処法も解説】にまとめているので、読んでみてください。
今から8000万円貯められますか?
けっこうきついですよね(^^;
でも残念ながら今の日本では、老後資金が8000万円くらい必要です。
物価も税金も上昇していくのに、現役世代の収入と貯金は減少しています。
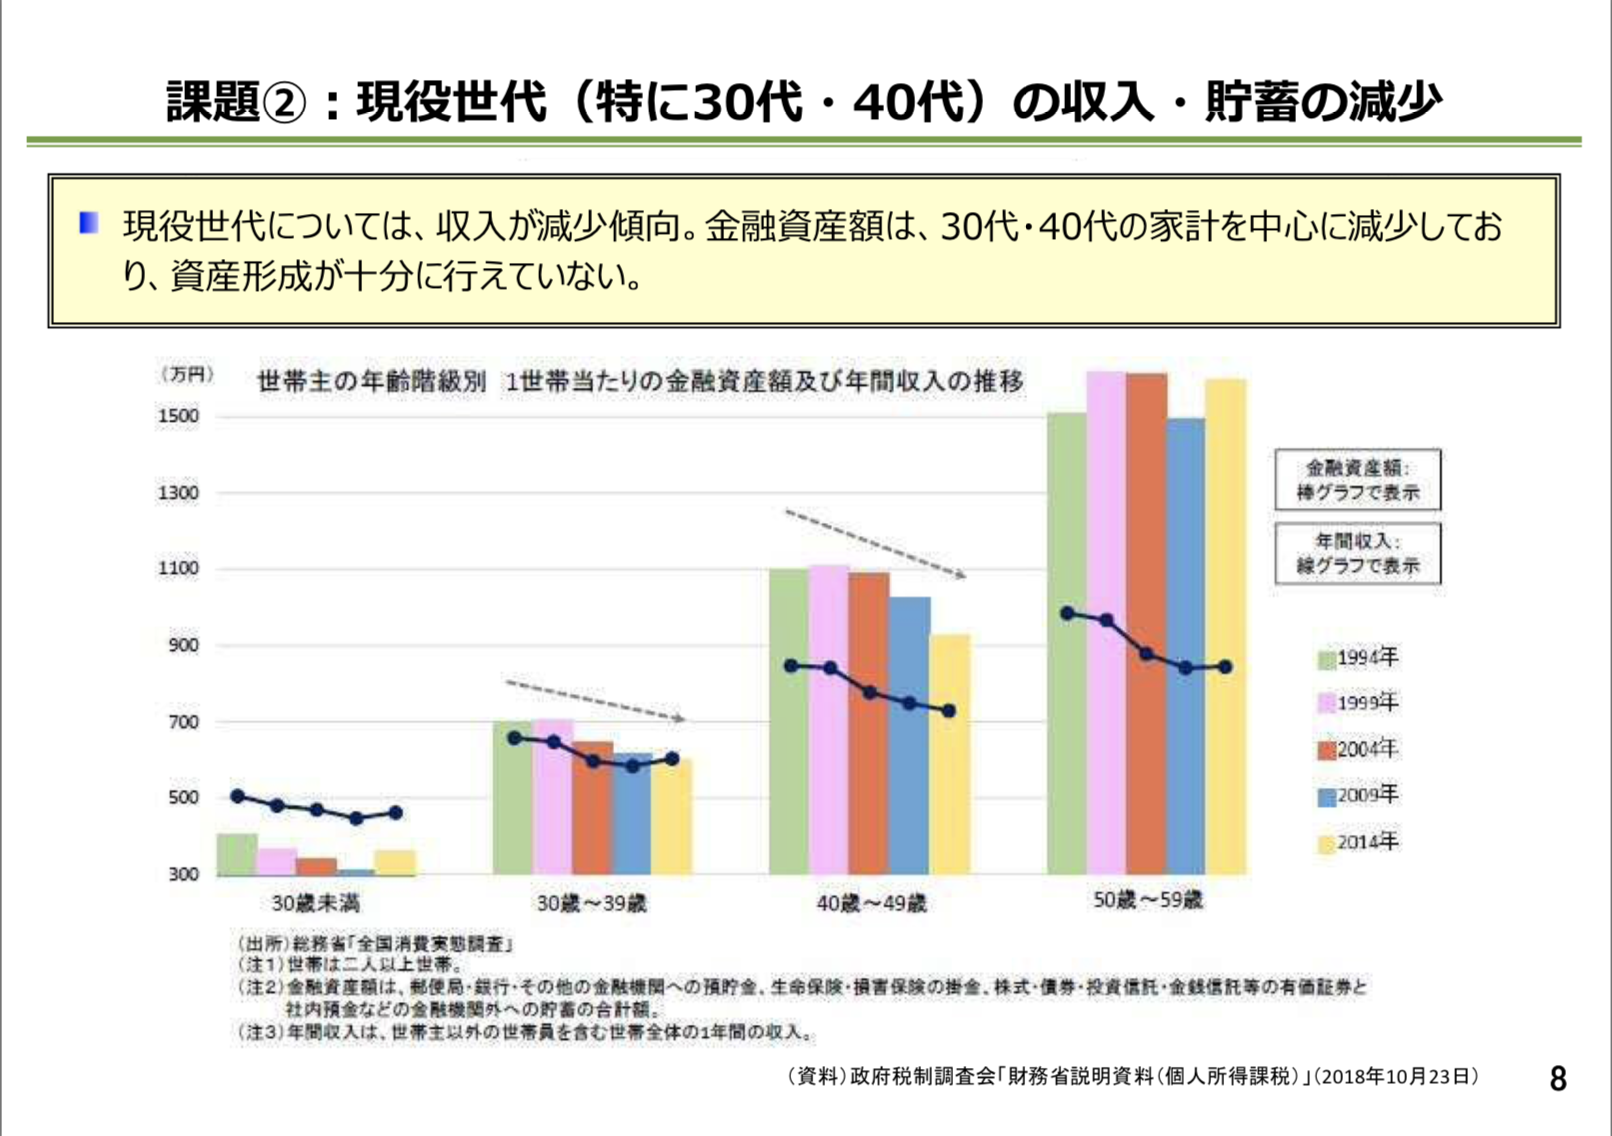
出典:金融庁「人生100年時代における資産形成」
さらに悲報ですが、退職金の受給金額も減少しています。
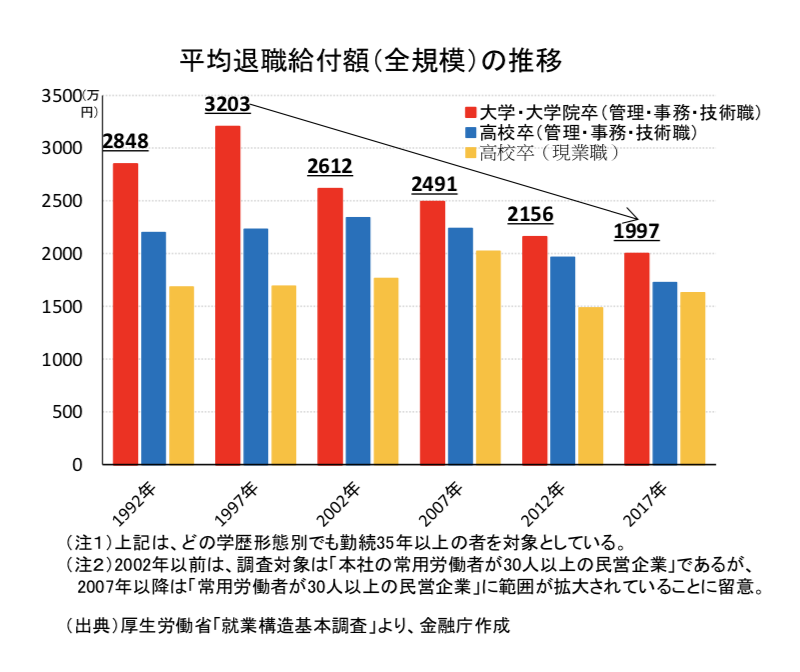
出典:金融審議会市場ワーキング・グループ報告書「高齢社会における資産形成・管理」
退職金もアテにできないとなると、自分で頑張って貯金するしかありません。
まずはできることから【貯金のコツを解説】
老後破産が確実かぁ…[/word_balloon]
と悲観的になる必要はありません。
今からお金を貯め始めればいいだけです。
[word_balloon id=”2″ position=”L” size=”M” balloon=”talk” name_position=”under_avatar” radius=”true” avatar_border=”false” avatar_shadow=”false” balloon_shadow=”true”]でも、もう生活がカツカツで、貯金なんかムリ![/word_balloon]という人は、貯金のコツは収入-貯金=支出【老後2000万円貯める方法も解説】を読んでみてください。
貯金できるようになるノウハウを解説しています。
ガマンして節約するのではなく、家計の仕組みを変えれば貯金はできます。
支出を減らす方法も多くあるので、できるところから始めてみましょう。
最初は月5000円でもいいので、まずは貯金する仕組みを作るところからです。
老後資金を用意する3つの方法
老後資金を用意する方法は、
- 金融庁:人生100年時代における資産形成
- 金融審議会の市場ワーキング・グループ報告書:高齢社会における資産形成・管理
にまとめられています。
結論は下記の3つです。
- 日本に投資しない
- 分散投資をする
- 長期運用をする
金融のプロたちが出した答えが、この3つということです。
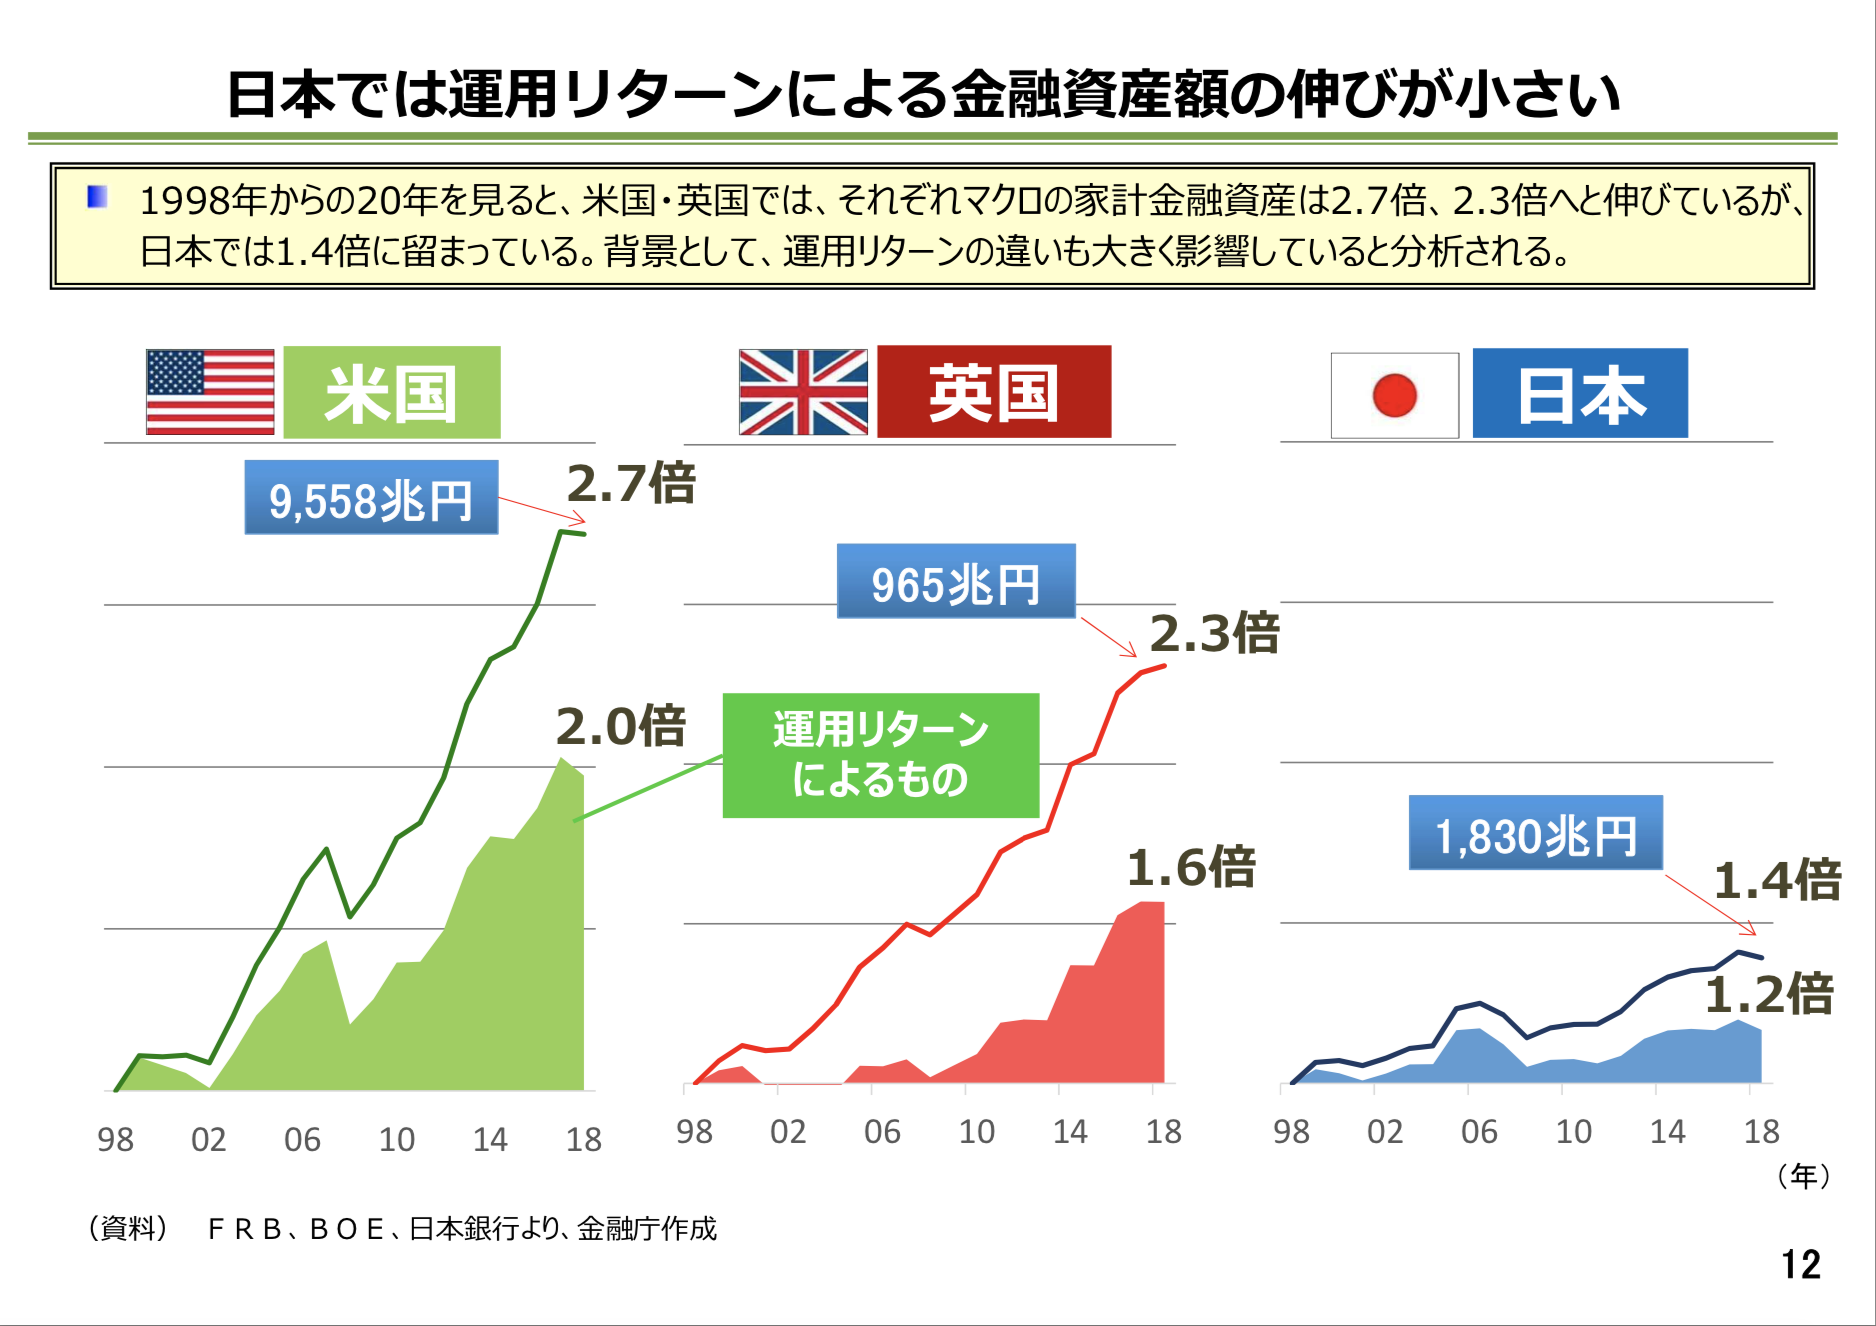
出典:金融庁「人生100年時代における資産形成」
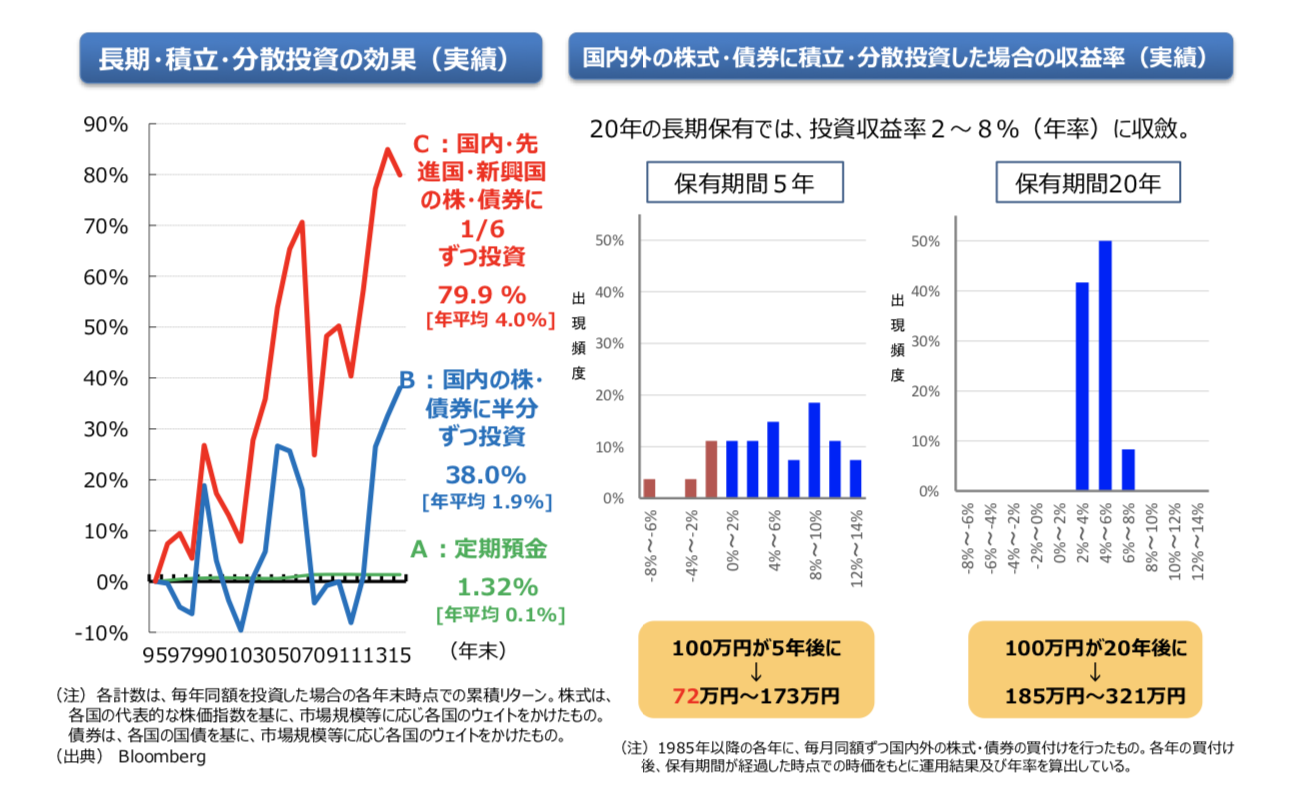
出典:金融審議会市場ワーキング・グループ報告書「高齢社会における資産形成・管理」
日本以外で、長期で分散投資すれば、老後資金を準備できる可能性があるということです。
上記3つに該当する方法で、貯金していきましょう。
まとまった投資資金がない人は、毎月の積立からスタートしてください。
投資を始めるときは銀行・証券会社・保険会社に注意
積立投資を始めるには、
- 銀行
- 証券会社
- 保険会社
など、いわゆる金融機関で金融商品を購入することになります。
ですが、銀行・証券会社・保険会社には注意してください。
彼らは自分の営業ノルマ達成のために、私たちにメリットのない商品でも提案してきます。
事実、銀行窓口での外貨建て保険の販売が問題になっています。
詳しくは、外貨建て保険の苦情が国民生活センターに増えている!にまとめたので、読んでみてください。
投資信託の事故も増えています。
詳しくは、投資信託のリスクやデメリット!初心者が大損する毎月分配金型を読んでみてください。
金融機関は、良い担当者に偶然当たれば良いですが、質の低い担当者だとノルマ達成の食い物にされてしまいます。
なので、銀行・証券会社・保険会社には注意しましょう。
- 銀行・証券会社・保険会社に相談するのが不安な人
- 銀行・証券会社・保険会社から提案された商品が不安な人
は、私たち「全国資産相談センター」にお問い合わせください。
私たちは公平中立な第三者の立場で、無料で相談にのっています。
無益な金融商品を購入しそうになっていた人を、救った実績も多いです。
金融商品を購入する前に、セカンドオピニオンとして活用してください。
優秀なFP(ファイナンシャルプランナー)を紹介することも可能です。
※紹介料・相談料も無料です。
老後資金を貯金する相談があれば、お気軽にお問い合わせください。
まとめ【貯金しない人は老後も働くしかない】
この記事をまとめます。
- 貯金しない人は老後も働くしかない【年金だけでは生活できないから】
- 老後資金は8000万円くらい必要
- 貯金のコツを勉強して、できることから始めてみる
- 老後資金を用意する3つの方法は、海外に分散投資して長期運用する
- 金融商品を購入するときは銀行・証券会社・保険会社に注意
老後が心配なあなたの参考になればうれしいです(^^)
この記事を読んだだけでは何も変わらないので、できることから実践してください。
ちなみに、できればボーナスも貯金しましょう。
ボーナスを貯金できると、老後資金の貯金も加速します。
理想的には、ボーナスの8割を貯金、2割を自分へのご褒美にするのが良いですね。
ボーナスを貯金するメリットについては、
ボーナスの貯金割合は8割【ただし自己投資は積極的にすべき】にまとめたので、読んでみてください(^^)
あなたの資産形成の参考になればうれしいです!